Москвичи все чаще меняют квартиры на загородные дома: за первую половину 2026 года продажи вторичного жилья в Подмосковье выросли на 11%, следует из данных «Авито. Недвижимость». Но что выгоднее — коттедж или квартира, если разница в ипотечных ставках достигает 12 процентных пунктов? Подробнее — в материале NEWS.ru.
Что ликвиднее — квартира или собственный дом
Ликвиднее всегда квартира: она типовая, ее проще продать, а ценообразование прозрачно, рассказал NEWS.ru эксперт по недвижимости, основатель школы продаж и переговоров «Гермес» Феликс Песков. По его словам, дома чаще строят под себя и при перепродаже новому покупателю, как правило, все не нравится.
«Другое дело, когда дом возводят изначально под продажу, — здесь выгоднее строить. К тому же условия семейной ипотеки для квартир сильно ухудшились, а для строительства домов не изменились. Построить готовый дом „заезжай и живи“ за 12 млн рублей под 6% можно, а купить квартиру приличной площади даже в Московской области — уже нет. За 12 млн вы купите максимум двухкомнатную в Пушкино. За эти деньги можно построить каркасный дом площадью около 100–120 метров — это 3–4 комнаты», — пояснил Песков.
Стоимость покупки — лишь половина истории, указал в разговоре с NEWS.ru заместитель руководителя отдела продаж агентства недвижимости «Лето-недвижимость» Алексей Дьяконов.
«Вторая половина начинается, когда жилье понадобится продать. Здесь квартира вне конкуренции: ее легко оценить, и хороший вариант уходит за несколько недель. Дом же — товар штучный: покупателя ищут от полугода до года, а при продаже нередко приходится уступать 10–20% цены, особенно если планировка и ремонт сделаны „под себя“», — указал эксперт.
Кому стоит выбрать квартиру, а кому — дом
При ставке 12% — усредненной с учетом рыночных реалий, субсидий от застройщика и льготных программ — квартира в кредит заметно дорожает, заявил Дьяконов.
Если взять 8 млн рублей на 20 лет, ежемесячный платеж составит около 88 тыс. рублей, а переплата превысит 13 млн — больше самого займа, подсчитал эксперт. На этом фоне дом, который строят поэтапно на свои деньги, выглядит выгоднее: банку платить не нужно.
«Однако у стройки есть собственные „проценты“: часто она тянется два — четыре года, и все это время семья платит за аренду. Материалы дорожают, а покупка участка и подключение газа, света и канализации легко добавляют 1–2 млн рублей. Если же и дом строить в кредит, выигрыш почти исчезает: ставки по ИЖС редко бывают ниже квартирных», — указал собеседник NEWS.ru.
По его мнению, квартира подойдет тем, кто ценит мобильность, может сменить город или работу и хочет, чтобы жилье при необходимости быстро превращалось в деньги. Дом — выбор для семьи, которая пускает корни надолго, имеет накопления или право на семейную ипотеку (она действует и для ИЖС через подрядчика с эскроу) и не боится хлопот с крышей, котлом и участком. Компромиссом могут стать таунхаус или дом в организованном коттеджном поселке с уже подведенными сетями: платить придется больше, чем за «голую» землю, зато многие сюрпризы стройки уже позади, подчеркнул эксперт.
Дом — это пространство для жизни, вариант для многодетных семей и владельцев крупных собак, которым тесно в квартире, заявил NEWS.ru руководитель отдела экономических исследований аналитического агентства «Национальный Эксперт» Алексей Климовский. В то же время он признал, что загородная недвижимость замораживает капитал: быстро продать коттедж почти нереально.
«В эпоху дорогих денег дом имеет смысл возводить только при наличии свободных наличных или собственной земли. Квартира же остается более универсальным выбором для большинства», — заключил специалист.
Что дешевле содержать — дом или квартиру
Отдельная статья расходов, о которой вспоминают уже после новоселья, — содержание, пояснил Дьяконов. По его словам, в квартире основные траты предсказуемы: коммунальные платежи и взнос на капремонт, а за состояние дома отвечает управляющая компания.
«Хозяин частного дома — сам себе управляющая компания. Отопление большой площади, ремонт кровли, обслуживание котла и септика, уход за участком обходятся ощутимо дороже, а время на них в квитанциях не указывается, хотя и оно чего-то стоит. Добавим сюда возможные платежи управляющей компании коттеджного поселка», — указал собеседник NEWS.ru.
Что дороже выйдет в Подмосковье — дом или квартира
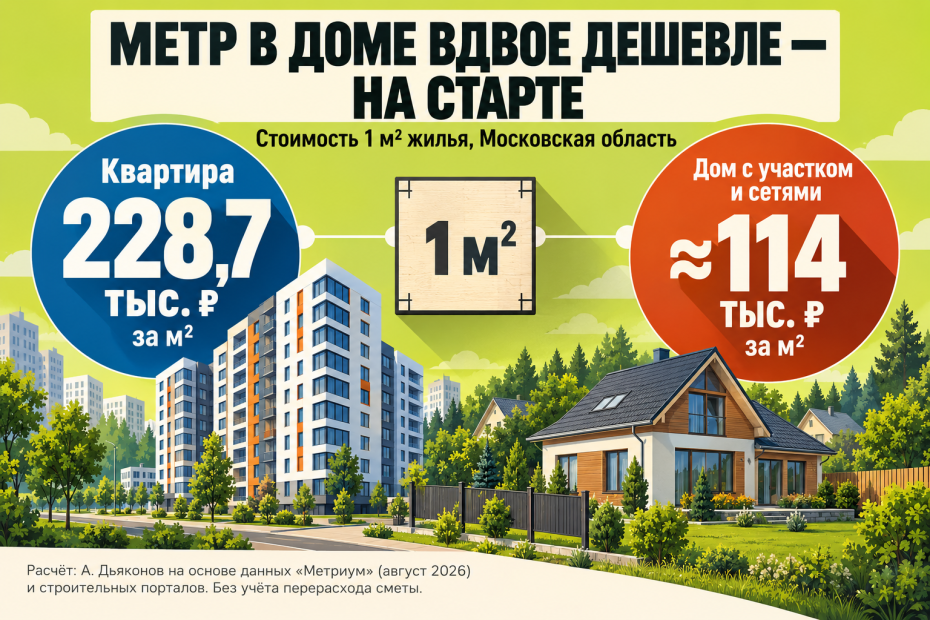
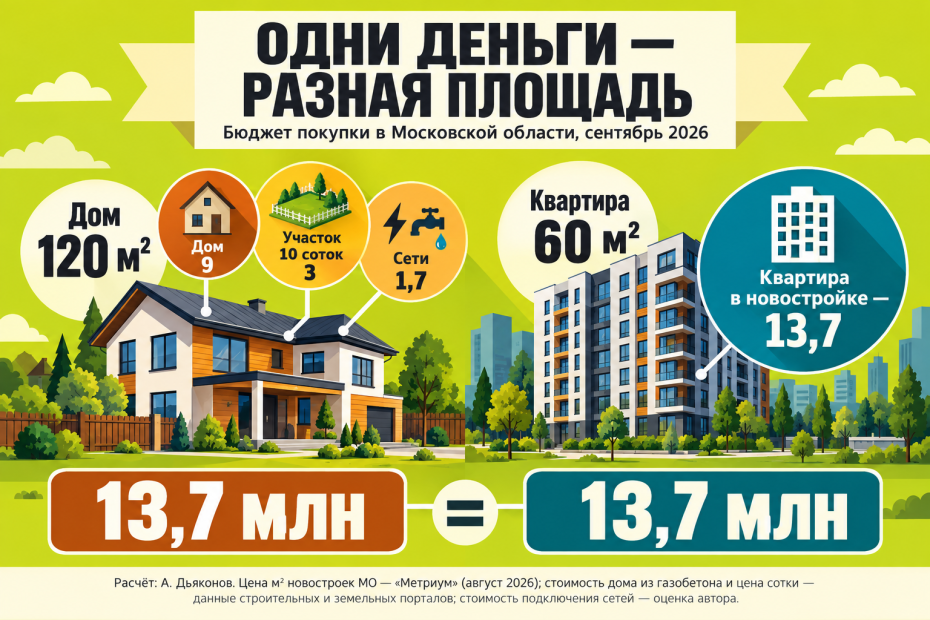
В августе средневзвешенная цена квадратного метра в новостройках Московской области составила 228 700 рублей, так что квартира площадью 60 квадратных метров обойдется примерно в 13,7 млн рублей, рассказал Феликс Петров. По его словам, за те же деньги можно получить и индивидуальное жилье: газобетонный дом площадью 120 квадратных метров в Московском регионе стоит 8–10 млн рублей, участок в 10 соток — около 3 млн (средняя цена сотки в Подмосковье держится на уровне 250–300 тыс. рублей), и еще примерно 1,7 млн уйдет на подключение сетей и благоустройство.
В итоге, как пояснил специалист, за одинаковую сумму семья выбирает между 60 метрами в многоэтажке и 120 метрами на собственной земле. Метр в доме оказывается вдвое дешевле, и на этом месте многие уже готовы ехать выбирать участок.
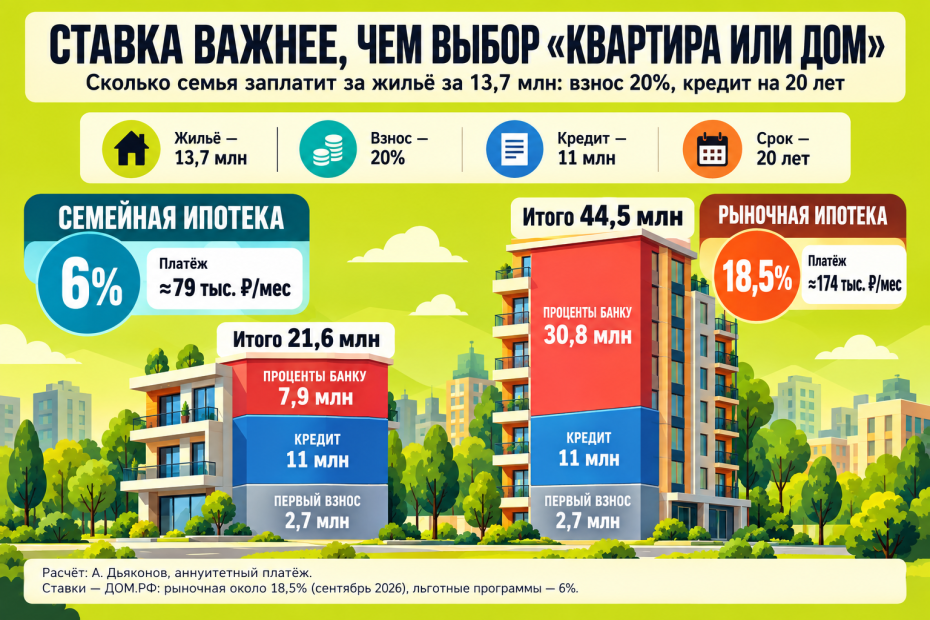
Однако Петров признал, что сделок со стопроцентной оплатой собственными средствами на рынке почти нет. По его расчетам, если покупатель вносит 20%, а остальные 11 млн рублей берет в кредит на 20 лет, то при рыночной ипотеке со средневзвешенной ставкой около 18,5% годовых ежемесячный платеж составит около 174 тыс. рублей, а переплата превысит 30 млн — почти втрое больше самого займа. По семейной ипотеке под 6% картина совсем другая: платеж около 79 тыс. рублей и переплата около 7,9 млн. Льготная программа действует и для строительства дома, но только через подрядчика и эскроу-счет. Как подчеркнул эксперт, разница между ставками весит больше, чем разница между квартирой и домом.
Таким образом, говорит Петров, при одинаковом кредите переплата банку формально одна и та же. Однако, по его словам, у стройки есть собственные «проценты», которых нет в ипотечном калькуляторе: дом «под ключ» строится в среднем от 8 до 18 месяцев, и все это время семья одновременно платит по кредиту и за аренду — это еще 0,5–1 млн рублей. Главный риск, указал он, в том, что скрытые расходы способны раздуть первоначальную смету на 50–70%. Так что «дешевый метр» на старте легко превращается в дорогой к новоселью. Строить без кредита, поэтапно на свои, значит избежать переплаты, но для этого нужна почти вся сумма заранее, а копить ее приходится годами.
На что смотреть при выборе между квартирой и ИЖС
Если говорить об альтернативах для семьи в Московской области, то при выборе между квартирой, домом на земле и ИЖС нужно учитывать ряд нюансов, пояснил NEWS.ru кандидат экономических наук, доцент Финансового университета при правительстве РФ Ринат Хасанов.
По его расчетам, если брать ближний пояс, квартира в среднем обойдется в 11–15 млн рублей. При 25-процентном первоначальном взносе (возьмем, допустим, 12 млн рублей), равном в нашем случае 3 млн, размер кредита составит 9 млн рублей, что даст при ставке 12% ежемесячный платеж 99 098 рублей в течение 20 лет.
По словам эксперта, ИЖС или покупка дома у застройщика — единственная альтернатива квартире при семейной ипотеке. Согласно данным ЦИАН, средняя стоимость земельного участка в Московской области составляет от 2,4 до 5 млн рублей за объект, а цена за одну сотку варьируется в пределах 250 000 — 530 000 рублей в зависимости от удаленности от МКАД и назначения земли. Возьмем 3 млн рублей. Стоимость строительства каркасного дома площадью 100 квадратных метров (больше двухкомнатной квартиры) оценивается в 8–10 млн рублей. Соответственно, 9 млн рублей кредита плюс 3 млн первоначального взноса — итого те же 12 млн, что и стоимость квартиры в нашем примере, подсчитал Хасанов.
В этом случае при том же первоначальном взносе 3 млн и, соответственно, размере кредита ставка 6% дает размер ежемесячного платежа 64 479 рублей на 20 лет, что на 35% меньше, чем если покупать квартиру, заключил он.
Читайте также:
Как продать квартиру в ипотеке: три схемы сделки и главные риски
Продажа садового участка в 2026 году: постройки, границы и проверка ЕГРН
Семейная ипотека: важные изменения с 1 октября — теперь до 12%